Simule e contrate seu empréstimo consignado com a menor taxa de juros!

Muitas vantagens
para você:

Crédito para o seu momento

Encontre a modalidade de empréstimo que combina com seu perfil.

Contrate sem sair de casa

Contamos com uma das menores taxas de juros do mercado.

Segurança total na operação

Após aprovação, o dinheiro está na sua conta em até 24h!

Simulação imediata

Não consultamos órgão de restrição ao crédito Serasa, SPC ou Score.

Compare antes de contratar: condições muito melhores que em um único banco

Cada vez mais o mercado tem se diversificado para oferecer mais e melhores alternativas de crédito para você. Hoje, é possível realizar uma busca simplificada por empréstimos e melhores taxas em uma única plataforma.

Na Carrera Carneiro, facilitamos a busca por empréstimo consignado, visando a menor taxa de juros. Criamos uma plataforma própria com mais de 10 bancos para análise rápida e inteligente, proporcionando as melhores condições de pagamento e as menores taxas. Já realizamos mais de 250 mil análises, oferecendo acesso simplificado às ofertas dos principais bancos do país.

Certificação ANEPS
Conhecimento técnico dos Correspondentes Bancários em intermediação de crédito.

Certificado FEBRABAN
LGPD e PLDFT

Últimas notícias do blog

Qual o juros de um empréstimo consignado de 25 mil?

Qual o juros de um empréstimo consignado de 25 mil?

Descobrir exatamente quanto você vai pagar ao solicitar R$ 25 mil no empréstimo consignado certamente exige atenção a variáveis que vão além do valor principal depositado na conta.

Como essa modalidade possui desconto automático em folha ou benefício, os bancos oferecem as taxas mais competitivas do sistema financeiro nacional.

Ainda assim, o percentual cobrado varia conforme a sua categoria profissional, o prazo escolhido para quitação e a política interna de cada instituição credora.

Por isso, entender a composição desses encargos evita que você aceite uma proposta acima da média do mercado e protege o seu salário contra descontos desnecessários.

Como funcionam as taxas do crédito consignado no Brasil?

Diferente do empréstimo pessoal tradicional, onde cada banco define livremente sua margem de lucro, o consignado segue regras rigorosas de proteção ao consumidor.

Para aposentados e pensionistas do INSS, o Conselho Nacional de Previdência Social (CNPS) estabelece um teto máximo de juros mensais. Nenhuma instituição autorizada pode cobrar acima desse limite oficial.

Já para servidores públicos estaduais, federais ou municipais, os tetos são definidos por convênios próprios firmados entre os órgãos pagadores e a rede bancária.

No setor privado, para trabalhadores com carteira assinada (CLT), as taxas sofrem influência direta do tempo de empresa do funcionário e da solidez financeira do empregador.

Quanto custa na prática um empréstimo de R$ 25 mil?

Para visualizar o impacto real dos juros no seu orçamento, vale observar cenários práticos baseados nas médias praticadas pelo mercado de crédito consignado.

Imagine que você contrate R$ 25.000,00 com uma taxa média de 1,66% ao mês (referência comum para benefícios previdenciários) dividida no prazo de 84 parcelas:

  • Valor aproximado da parcela mensal: R$ 555,00;
  • Soma total paga ao final do contrato: R$ 46.620,00;
  • Custo total apenas com juros e encargos: R$ 21.620,00.

Se você optar por reduzir o prazo para 48 meses mantendo a mesma taxa mensal, a dinâmica financeira muda completamente:

  • Valor aproximado da parcela mensal: R$ 758,00;
  • Soma total paga ao final do contrato: R$ 36.384,00;
  • Custo total apenas com juros e encargos: R$ 11.384,00.

Perceba como encurtar o tempo de pagamento gera uma economia superior a dez mil reais no custo final da operação.

A diferença crucial entre taxa nominal e Custo Efetivo Total

Muitos consumidores olham exclusivamente para o percentual de juros mensal anunciado na propaganda e acabam surpreendidos quando a primeira parcela chega descontada no holerite.

Isso acontece porque a taxa nominal representa apenas a remuneração básica cobrada pelo banco pelo empréstimo do dinheiro.

O indicador que realmente importa para o seu bolso chama-se Custo Efetivo Total (CET). Ele reúne todos os encargos obrigatórios da operação financeira:

  1. Taxa de juros mensal e anual: O percentual base calculado sobre o saldo devedor;
  2. Imposto sobre Operações Financeiras (IOF): Tributo federal obrigatório incidente sobre qualquer operação de crédito no país;
  3. Tarifas administrativas ou seguros: Eventuais custos operacionais incluídos na cédula de crédito bancário.

Sempre solicite a planilha detalhada do CET antes de assinar qualquer documento digital ou físico.

Fatores que barateiam ou encarecem a sua proposta

Mesmo dentro de um mesmo perfil de cliente, duas pessoas podem receber cotações diferentes para o mesmo valor de R$ 25 mil.

Alguns elementos pesam diretamente na mesa de análise das instituições financeiras:

  • Prazo de parcelamento: Contratos muito longos aumentam a exposição ao risco do banco e multiplicam o efeito dos juros compostos;
  • Idade do solicitante: Segurados com idade mais avançada costumam enfrentar restrições de prazo máximo devido às regras das seguradoras embutidas nas operações;
  • Relacionamento e portabilidade: Bancos frequentemente oferecem taxas menores para clientes que trazem contratos antigos de outras instituições por meio da portabilidade de crédito;
  • Convênio pagador: Órgãos públicos federais e o INSS garantem taxas inferiores às praticadas em empresas privadas de pequeno porte.

Como negociar condições melhores sem sair de casa?

Aceitar a primeira oferta exibida no aplicativo do seu banco tradicional raramente garante o menor custo do mercado.

Para assegurar que você pagará o mínimo possível pelos R$ 25 mil, adote três práticas simples antes de fechar negócio:

  • Consulte a tabela oficial do Banco Central: O site do órgão regulador publica semanalmente o ranking atualizado das taxas médias cobradas por cada financeira;
  • Simule prazos intermediários: Teste opções de 36, 48 ou 60 meses para encontrar o equilíbrio ideal entre uma parcela confortável e menos juros acumulados;
  • Compare propostas de diferentes credores: Utilize correspondentes bancários autorizados para cotar simultaneamente em diversas instituições sem sujar seu histórico com múltiplas consultas.

Tenha clareza absoluta sobre cada centavo contratado

Entender a estrutura por trás dos juros de um empréstimo de R$ 25 mil devolve a você o controle sobre suas escolhas financeiras. Quando você domina a diferença entre prazo, margem e Custo Efetivo Total, nenhum banco consegue empurrar tarifas desnecessárias para o seu orçamento.

Na Carrera Carneiro, acreditamos que o acesso ao crédito precisa ser transparente desde o primeiro contato. Nossa equipe compara as tabelas dos principais bancos parceiros para apresentar simulações reais, mostrando exatamente quanto você vai pagar por mês e qual será a economia obtida nos prazos mais vantajosos.

Evite surpresas no seu contracheque ou benefício previdenciário. Então acesse a nossa plataforma agora mesmo, faça uma simulação gratuita de empréstimo consignado e descubra a proposta mais econômica para liberar os seus R$ 25 mil com segurança!
O banco pode exigir a abertura de uma conta para liberar um empréstimo consignado?

O banco pode exigir a abertura de uma conta para liberar um empréstimo consignado?

Ao solicitar um crédito para reorganizar as contas, cobrir imprevistos ou realizar um projeto, o consumidor busca praticidade e agilidade. No entanto, durante o atendimento em algumas instituições financeiras, surge uma dúvida muito comum: o banco pode exigir que você abra uma conta corrente ou conta poupança para liberar o valor do empréstimo consignado?

A resposta direta e objetiva para essa pergunta é não. Nenhuma instituição financeira tem o direito de obrigar o cliente a abrir uma nova conta bancária como condição indispensável para conceder o empréstimo consignado.

A exigência dessa conduta configura, portanto, uma prática ilegal no mercado financeiro brasileiro. Por isso, entender os seus direitos como consumidor, a posição dos órgãos reguladores e as formas corretas de recebimento do dinheiro garante uma contratação totalmente segura e sem custos desnecessários.

Por que essa exigência é considerada uma prática ilegal?

Primeiramente, é importante saber que a obrigatoriedade de contratar um produto ou serviço bancário para conseguir acesso a outro é conhecida juridicamente como venda casada.

O Código de Defesa do Consumidor (CDC) proíbe expressamente essa conduta em seu artigo 39. A legislação estabelece que é vedado ao fornecedor condicionar o fornecimento de produto ou de serviço ao fornecimento de outro produto ou serviço.

Além da proteção geral do código consumerista, o Banco Central do Brasil (Bacen) mantém regras rígidas sobre o tema. As normas operacionais do sistema financeiro determinam que o cliente possui total liberdade para escolher onde deseja receber o montante liberado na operação de crédito.

Ao impor a abertura de uma nova conta, algumas instituições tentam embutir tarifas de manutenção, pacotes de serviços mensais e cartões adicionais, gerando cobranças indesejadas e custos extras para o cliente.

Como deve ser feito o pagamento do empréstimo consignado?

A regra operacional do empréstimo consignado estabelece que o valor aprovado no contrato deve ser creditado diretamente na conta em que o beneficiário já recebe seus rendimentos mensais habituais.

O repasse do dinheiro pode ser realizado por três vias formais, sem a necessidade de abertura de novos relacionamentos bancários:

1. Depósito na conta bancária existente

Se você já possui uma conta corrente ou poupança em qualquer banco, o valor do empréstimo deve ser transferido diretamente para ela por meio de PIX ou Transferência Eletrônica Disponível (TED). O custo dessa transferência é de responsabilidade da instituição financeira concessora do crédito.

2. Crédito em conta benefício

Para aposentados, pensionistas e beneficiários do INSS que recebem mensalmente por cartão magnético sem conta corrente vinculada, a liberação do dinheiro ocorre na própria conta benefício. A quantia fica disponível para saque no caixa eletrônico ou na agência pagadora cadastrada no INSS.

3. Ordem de pagamento bancária

Em situações específicas onde o cliente não possui conta bancária ativa, o banco emissor disponibiliza o valor via ordem de pagamento. O tomador do crédito comparece à agência indicada munido de documento oficial com foto e CPF para realizar o saque integral no balcão de atendimento.

O que fazer caso o banco tente impor a abertura de conta?

Se durante o processo de contratação do crédito consignado o atendente ou o sistema da financeira condicionar a liberação à abertura de uma nova conta, você deve tomar atitudes firmes para proteger seus direitos:

  • Recuse a imposição e cite a legislação: informe educadamente ao atendente que a obrigatoriedade da conta configura venda casada e desrespeita normas do Banco Central;
  • Exija o depósito na sua conta atual: apresente os dados do seu banco de preferência e solicite formalmente o crédito via TED ou PIX no seu documento;
  • Guarde comprovantes e conversas: registre trocas de mensagens, e-mails, números de protocolo telefônico ou propostas por escrito que comprovem a exigência indevida;
  • Formalize uma denúncia no Banco Central: caso a empresa insista na conduta, registre uma queixa no portal do Bacen ou no Consumidor.gov.br citando o CNPJ da instituição;
  • Busque órgãos de defesa do consumidor: o Procon da sua região pode intervir para cancelar contas abertas sem o seu consentimento e solicitar o estorno de eventuais tarifas cobradas.

A diferença entre abertura de conta e a portabilidade bancária

É muito importante não confundir a imposição de abertura de conta com o procedimento legal de portabilidade de crédito.

Na portabilidade, você decide transferir um empréstimo consignado antigo que possui em um banco para outra instituição financeira que ofereça taxas de juros mais baixas. Nesse caso, o novo banco compra a sua dívida e reduz o valor da sua parcela mensal.

Mesmo na portabilidade de crédito, o novo banco não pode exigir a abertura de conta corrente. O pagamento do saldo devedor entre as instituições financeiras é feito de forma automática via sistema bancário, e o troco resultante da renegociação deve ser depositado na conta de sua preferência.

Dicas para uma contratação de crédito segura e transparente

Para garantir que o seu empréstimo seja uma ferramenta útil e livre de dores de cabeça, adote estes cuidados antes de fechar qualquer proposta:

  1. Leia a proposta do contrato com atenção: verifique todas as cláusulas antes de assinar ou fazer a validação biométrica facial;
  2. Confira o Custo Efetivo Total (CET): certifique-se de que não existem seguros, tarifas de abertura de cadastro ou pacotes de serviços não autorizados embutidos no valor final;
  3. Jamais faça depósitos antecipados: lembre-se de que cobranças prévias para liberação de empréstimo consignado são práticas de golpistas;
  4. Escolha empresas com histórico comprovado: dê preferência a instituições e correspondentes bancários sérios, reconhecidos pela transparência e pelo respeito ao consumidor.

Obtenha seu empréstimo consignado sem burocracia na Carrera Carneiro

Conhecer os seus direitos garante que você busque soluções financeiras de maneira serena, sem aceitar cobranças abusivas ou condicionamentos ilegais. O empréstimo consignado deve ser um meio simples para organizar as suas contas e alcançar os seus objetivos, sempre acompanhado de clareza em cada etapa.

A Carrera Carneiro trabalha com foco absoluto na transparência, na ética e no respeito ao cliente. Ao contratar o seu empréstimo consignado conosco, você recebe o seu dinheiro diretamente na conta em que já movimenta seus recursos. Sem pegadinhas, sem exigência de abertura de novas contas e sem taxas escondidas.

Quer ter acesso ao crédito que você precisa com as melhores taxas do mercado e a certeza de um atendimento 100% seguro? Então CLIQUE AQUI para ser redirecionado ao nosso WhatsApp, peça uma simulação gratuita e conte com o apoio dos nossos especialistas para transformar seus planos em realidade hoje mesmo!

Empréstimo BPC e atualização do CadÚnico: quais informações devem ser conferidas?

Empréstimo BPC e atualização do CadÚnico: quais informações devem ser conferidas?

O Benefício de Prestação Continuada (BPC), previsto na Lei Orgânica da Assistência Social (LOAS), é um auxílio fundamental para idosos com 65 anos ou mais e pessoas com deficiência de qualquer idade em situação de vulnerabilidade. Para ter direito ao benefício e manter o pagamento ativo, o cadastro da família no Cadastro Único para Programas Sociais (CadÚnico) precisa estar constantemente atualizado.

Com a liberação do crédito consignado para os beneficiários do BPC/LOAS, o acompanhamento dos dados cadastrais ganhou uma importância ainda maior. As informações presentes no CadÚnico são cruzadas diariamente pelos sistemas do Ministério do Desenvolvimento e Assistência Social (MDS), do INSS e da Dataprev.

Qualquer divergência ou desatualização nos dados da família pode travar a análise da margem, bloquear a liberação do empréstimo ou até mesmo suspender o pagamento mensal do benefício.

Por isso, entender quais informações do CadÚnico deve-se conferir com atenção garante a tranquilidade da sua família e evita imprevistos na hora de solicitar o crédito consignado.

A relação direta entre o CadÚnico e o BPC/LOAS

Antes de tudo, é fundamental saber que o CadÚnico funciona como a porta de entrada e o instrumento principal de seleção para programas sociais do governo federal. É por meio desse banco de dados que a assistência social identifica a composição familiar e verifica se a renda por pessoa atende aos critérios legais do BPC.

Para manter o direito ao BPC, a legislação determina que deve-se atualizar o cadastro familiar obrigatoriamente a cada 24 meses (2 anos) ou sempre que houver qualquer alteração na rotina da casa.

Quando o beneficiário decide solicitar um empréstimo consignado, o sistema do INSS realiza uma checagem automática no CadÚnico. Se o cadastro estiver desatualizado ou com inconsistências, o benefício entra em status de revisão, bloqueando temporariamente a margem para novas contratações.

Quais informações devem ser conferidas no CadÚnico?

Manter o cadastro em dia exige, sem dúvida, atenção aos detalhes informados durante o atendimento no Centro de Referência de Assistência Social (CRAS). Confira os principais dados que exigem conferência periódica:

1. Composição familiar atualizada

Todos os moradores que residem sob o mesmo teto e compartilham a mesma renda e despesas devem constar no cadastro. É necessário informar o nascimento de filhos, casamento, separação, acolhimento de parentes ou o falecimento de algum membro da família. O acréscimo ou a saída de um morador altera o cálculo da renda por pessoa.

2. Renda de todos os membros do grupo

A soma de todos os rendimentos obtidos pelos moradores da casa define se a família se enquadra nos limites do BPC. Deve-se declarar com precisão os salários com carteira assinada, trabalhos autônomos, aposentadorias ou outros auxílios recebidos. Caso alguém da casa tenha começado ou deixado um emprego formal, essa mudança precisa ser comunicada ao CRAS.

3. Endereço residencial e comprovante de moradia

Deve-se atualizar imediatamente no sistema a mudança de rua, número, bairro ou município. A inconsistência entre o endereço informado no CadÚnico e o endereço cadastrado no sistema do INSS gera alertas automáticos de checagem.

4. Documentação pessoal e CPF regular

Todos os integrantes da família devem estar com os documentos pessoais em ordem. O CPF do titular do BPC e de todos os membros do grupo familiar deve estar em situação “Regular” perante a Receita Federal. Pendências no CPF impedem o processamento do empréstimo consignado.

5. Informações escolares de crianças e adolescentes

Para famílias que possuem crianças ou adolescentes em idade escolar, a comprovação da frequência na escola e o nome da instituição de ensino atualizada devem ser registrados para manter o histórico familiar completo.

O que acontece se o CadÚnico estiver desatualizado?

A falta de atualização cadastral no prazo legal traz consequências diretas para o titular do benefício e para a sua margem de crédito:

  • Bloqueio da margem consignável: O INSS impede a reserva de margem para empréstimos enquanto o cadastro do BPC estiver em fase de averiguação;
  • Suspensão temporária do pagamento: O pagamento do benefício mensal pode ser suspenso até que o responsável familiar compareça ao CRAS para regularizar as informações;
  • Cancelamento do benefício: Caso a convocação do governo para atualização não seja atendida após avisos contínuos, o BPC pode ser cancelado definitivamente.

Como conferir e atualizar os dados da sua família?

A verificação do status do seu cadastro é simples e pode ser feita sem sair de casa antes de solicitar o crédito:

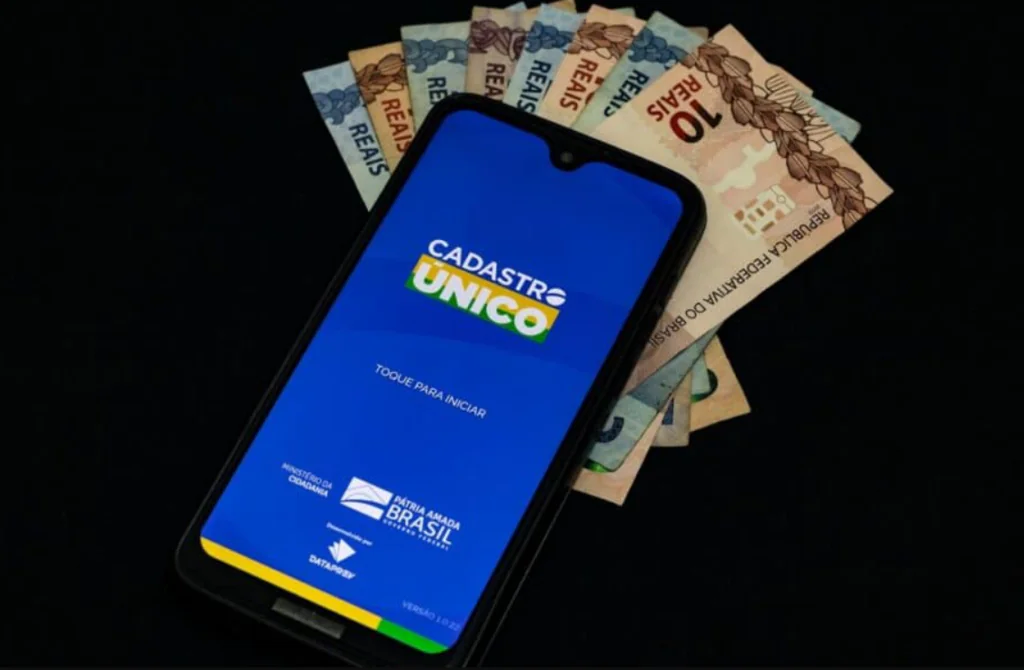
  1. Acesse o aplicativo do Cadastro Único: Disponível para celulares Android e iOS, o app oficial permite consultar a situação do cadastro, a data da última atualização e se há pendências;
  2. Consulte a plataforma Meu INSS: Verifique se os dados do beneficiário no INSS correspondem exatamente às informações cadastradas no CadÚnico;
  3. Agende o atendimento no CRAS: Caso identifique dados incorretos ou se o cadastro foi feito há mais de dois anos, agende um atendimento presencial no CRAS do seu município levando documentos originais e comprovante de residência de todos os moradores da casa.

Simule seu empréstimo BPC com a Carrera Carneiro

Conferir as informações do CadÚnico e manter o cadastro em dia é a melhor forma de proteger o seu benefício e garantir acesso rápido ao crédito quando necessário. Com os dados regularizados no CRAS e no INSS, você pode utilizar a margem consignável com total segurança para organizar suas contas e realizar seus projetos.

A Carrera Carneiro é especialista em crédito consignado e oferece atendimento focado nas necessidades dos beneficiários do BPC/LOAS. Nossa equipe orienta você em todas as etapas da contratação, esclarece dúvidas sobre a margem disponível e garante um processo transparente, rápido e sem complicações.

Quer aproveitar as melhores condições do mercado para o seu benefício? Então CLIQUE AQUI para acessar nossa página especial, faça uma simulação de empréstimo BPC e conte com o apoio de especialistas para conquistar o dinheiro que você precisa hoje mesmo!

O que falam de nós

Nossos clientes que conseguiram realizar seus sonhos e sair das dívidas!

Quero registrar minha satisfação com o atendimento recebido durante a contratação do empréstimo. Desde o primeiro contato, fui tratado com respeito, agilidade e total transparência. A equipe demonstrou profundo conhecimento, esclareceu todas as dúvidas com paciência e ofereceu condições justas e compatíveis com minha realidade.
Conheço a Carreira Carneiro desde 2013 super indico O atendimento a educação, a clareza em suas explicações e o empenho para resolver nossos problemas!!! Parabéns!!! A C.Carneiro e seus funcionários.
Foto de perfil de Silmara Klem
Silmara Klem
1 ano atrás
Pessoas muito prestativa excelente atendimento...
Sem dúvida nenhuma perfeito. Sempre tive medo de fazer empréstimo. Com 64 anos fiz o meu 1° empréstimo de verdade e foi tranquilo. Foi vapt-vupt .As parcelas megas especiais. Tu escolhe as parcelas e o responsável te ajuda no q for melhor pra ti. Podem confiar. Isso não é propaganda não, é meu depoimento.
O atendimento foi rápido e são super atenciosos.
Foto de perfil de Josyh cuimar
Josyh cuimar
2 anos atrás
Excelente.. pagamento no dia combinado.super indico
Foto de perfil de Antonio Lopes
Antonio Lopes
2 anos atrás
Ótimo
Foto de perfil de Princesa Maya
Princesa Maya
2 anos atrás
Tive um problema com o meu banco mercantil que por sinal é horrível, o banco depositava na conta e o mercantil não me dava acesso, cada hora abria uma conta e o dinheiro voltava, porém graças aos atendimentos desde o começo do Robson, da Meire , Adrielle, Marcos e a Natasha, consegui concluir todas as divergências, o atendimento foi excelente, todos super educados e dispostos a ajudar com informações e sempre me retornando. Agradeço mesmo a todos os envolvidos que me ajudaram!!
Foto de perfil de Rosa Lopes Biazetto
Rosa Lopes Biazetto
2 anos atrás
Excelente muinto atenciosos
Fui bem atendida e a pessoa foi atenciosa recomendo carrera carneiro super seguro obg
Foto de perfil de Brenda Friesen
Brenda Friesen
2 anos atrás
Atendimento rápido, super atenciosas e prestativas! Com ctza farei outras vezes mais operações de crédito consignado com vocês!
Foto de perfil de Sonia Dalcol
Sonia Dalcol
2 anos atrás
Não vou deixar de dar 5 estrelas porque na época fui muito bem atendida e, o fato não é o atendimento das meninas da Carrera Carneiro, ao contrário, merecem todos os elogios , bem como a Carrera Carneiro, empresa idônea. A questão são as informações não muito claras de todas as lojas que ofertam empréstimos consignados, especialmente aos Beneficiários de Prestação Continuada. Creio que, após alguns problemas devido as fraudes praticadas pelos maus intencionados e pela e ineficiência daqueles que deveriam zelar pelo bem público, aposentados e beneficiários sofrem as consequências. Fiz um empréstimo consignado já há 1 ano, sou BPC, tudo está certo, meu cadastro, biometria, empréstimo consignado liberado pelo INSS, desbloqueado tudo conforme a lei determina. Entretanto, BMG não quer refinanciar meu empréstimo, portabilidade, o que, não há tempo para fazê-lo, diz ser só daqui três meses , mas isso não será difícil resolver, empréstimo bancos e financeiras dizem não estar liberado para BPC. Na minha opinião, as financeiras e bancos que concedem empréstimos consignados deveriam em seus sites esclarecem de forma nítida sobre todas as questões, ou seja, o que está suspenso ou não. Quem pode e quais categorias podem fazer o empréstimo consignado para que ninguém se iluda com aquilo que não existe. Para que aposentados e beneficiários não precisem ficar repassando dados pessoais para obter informações e, geralmente truncadas. Eu liguei para o INSS mesmo sendo BPC meu consignado está liberado para empréstimo, tenho documentos, protocolos etc.. mas, chegar ao ponto de um Banco dizer que vc não tem benefício ativo quando vc sabe não ser verdade, aí não dá. É simples, as financeiras colocar nos sites de maneira explícita " Não fazemos mais empréstimos para BPC". Quanto ao refinanciamento, após 1 ano o Banco não conceder é acabar com os idosos. Enfim,. já que ninguém explica nada, que as financeiras se proponham a esclarecer para facilitar, especialmente aos idosos. Sei da ótima reputação da Carrera Carneiro, motivo pelo qual,resolvi expôr aqui o problema e deixar minha opinião. Obrigada.
Foto de perfil de Paulo Kruger
Paulo Kruger
3 anos atrás
Um dos melhores lugares para se fazer um empréstimo, atendentes super simpáticas, é muito rápido da contratação ao pagamento,super recomendo.
Foto de perfil de Valdonir de Souza
Valdonir de Souza
3 anos atrás
Sem comentários nota 10 atendimento excelente atendente muinto prestativa respeitosa estou muito feliz por escolher Carrera CARNEIRO VALEU
Foto de perfil de Cintya Salinet
Cintya Salinet
3 anos atrás
Passando para deixar minha experiência com essa empresa que foi comprometida, pontual e esclareceu todas as dúvidas logo no primeiro contato fechei meu contrato com eles. Estou satisfeita com a rapidez do processo deixo aqui meus agradecimentos a Natasha que me atendeu e foi super solicita. Sucesso pessoal!!!
Foto de perfil de Dailane Lira
Dailane Lira
3 anos atrás
Tudo certo, gostei do atendimento da explicação e da maneira que eles age .. não deixando a gente no vácuo,com resposta etc.
Foto de perfil de Carolina Vitoria
Carolina Vitoria
3 anos atrás
Muito bom quero agradecer ao atendimento da julya Elias me atendendo com muita excelência e paciência para dar tudo certo
Foto de perfil de Fabiane Freitas
Fabiane Freitas
3 anos atrás
Foi maravilhoso....super bem atendida em menos de 3 hrs o valor que eu precisava já estava na minha conta super recomendo estão de parabéns 🥰
Foto de perfil de Cristiane Oliveira
Cristiane Oliveira
3 anos atrás
Vocês superaram as minhas espectativas! Atendimento perfeito, rápido e seguro😁 Só tenho a agradecer, obrigada 🙌
Extremamente satisfeita, eles são práticos, rápidos, objetivos. Tirou todas minhas dúvidas, e de um dia pro outro o dinheiro já caiu na conta. Obrigado pelo atendimento eficaz !!! Super recomendo os serviços …

Perguntas frequentes

O Empréstimo Consignado é uma modalidade de crédito bastante popular entre aposentados e pensionistas do INSS, funcionário públicos e assalariados.

Esse tipo de linha de crédito é atraente ao público em razão de:

  • Taxas de juros mais baixas
  • Parcelas descontadas da folha de pagamento
  • Prazo mais longo para pagamento

O consignado é bom para empresa e para consumidor: o risco de inadimplência é menor graças ao desconto de parcelas direto do benefício. Com isso, o cliente não arrisca ficar endividado, e a instituição tem a certeza de que irá receber de volta o dinheiro que emprestou.

As taxas de juros mais baixas para aposentados, pensionistas e servidores públicos, possibilitam ao consumidor emprestar mais e pagar menos.

Além disso, o prazo de pagamento varia entre 06 até 120 meses. Assim, você pode organizar o seu orçamento a longo prazo, sem precisar se preocupar com surpresas.

As parcelas do empréstimo consignado são fixas, e caso você enfrente dificuldades financeiras, pode refinanciar a dívida ou até mesmo renovar o seu crédito.

Sem burocracia: o empréstimo consignado é conhecido por ser uma forma mais ágil de conseguir dinheiro com os bancos.

Para a análise inicial de crédito, em geral, basta apresentar:

  • RG
  • CPF
  • Comprovante de renda
  • Comprovante de residência

Através da nossa plataforma, oferecemos uma pesquisa de soluções em crédito completa para que você consiga contratar a que oferece as melhores taxas e prazos.

O valor do empréstimo depende da margem consignável disponível. Essa margem varia de um consumidor para outro. Se você já tem um empréstimo, a sua margem fica comprometida, com isso, o próximo contrato será menor, mas levando em consideração que não paga nenhuma parcela de empréstimo, como exemplo para aposentados do INSS que recebe 1 salário empresta no consignado 14 (quatorze) vezes o valor do benefício.

O chamado ‘pagamento indireto’ oferece ao beneficiário do INSS uma vantagem: a parcela do empréstimo será descontada diretamente da folha de pagamento do benefício. Por isso, esse tipo de crédito recebe o nome de “consignado” – porque parte da renda fica comprometida com o pagamento da dívida.

Um outro ponto que diferencia o consignado de outras linhas de crédito, é a taxa de juros. Para os aposentados e pensionistas, os juros giram em torno de 1,80% ao mês. Para se ter uma ideia, o cartão de crédito parcelado pode chegar a 18,05% de juros ao mês.

Ou seja, se você está em busca de crédito, o empréstimo consignado é a melhor alternativa.

Apenas aposentados, pensionistas do INSS, servidores públicos e assalariados podem realizar empréstimo consignado. Um dos motivos é o convênio entre as fintechs e instituições financeiras e a instituição previdenciária. Outra razão é pelo fato de que essas pessoas têm renda fixa comprovada, e isso garante que as parcelas do empréstimo serão pagas.

O empréstimo consignado tem burocracia reduzida. Para solicitar uma análise de crédito, o aposentado ou pensionista do INSS, servidores públicos e assalariados, precisam apenas apresentar: RG, CPF, comprovante de renda e de residência.

A análise de crédito é rápida, e em fintechs com plataforma com múltiplos bancos, é possível avaliar a melhor oferta, prazo e taxas, por uma única solicitação. Assim você consegue finalizar a contratação do crédito no mesmo dia da solicitação – e com a melhor opção do mercado.

E não se preocupe, antes de fechar negócio você pode fazer uma simulação sem compromisso.

O empréstimo consignado possui uma das melhores taxas dos juros do mercado, isso porque os bancos são remunerados conforme a expectativa de receberem o crédito novamente. Uma vez que as parcelas são descontadas diretamente da conta bancária, os juros são bem menores do que outras modalidades.

Sugerimos uma consulta de crédito em nossa plataforma que analisa as melhores propostas de crédito comprando a taxa de mais de 10 bancos simultaneamente no mercado, como trabalhamos com vários bancos, sempre buscamos as melhores taxas para você, trazendo parcelas que caibam no seu bolso.

Os prazos variam de acordo com o tipo de empréstimo. No empréstimo pessoal com garantia de FGTS, em até 1 hora o valor é liberado na conta. Já no empréstimo consignado, o valor leva até um dia para estar disponível em sua conta. Nós temos as melhores condições para cada caso, entre em contato conosco para fazer uma simulação hoje!

O empréstimo consignado possui uma das menores taxas de juros do mercado, porque permite o pagamento de parcelas diretamente da conta bancária onde se recebe salário ou benefício previdenciário. Os juros são cobrados conforme a segurança que o banco tem de receber o valor de volta, por isto são menores neste caso.

Sim, mesmo que você esteja com o nome sujo ou negativado, é possível conseguir a liberação do crédito consignado. Além disso, o empréstimo pessoal com garantia do FGTS também é uma opção, afinal, não consultamos restritivo de crédito.

O empréstimo consignado possui as melhores taxas de juros do mercado tendo as parcelas descontadas diretamente na conta onde recebe-se salário ou benefício previdenciário.

Na prática é possível contratar quantos empréstimos desejar, desde que respeitado o limite da margem consignável, que é o máximo da sua renda que pode ser comprometido com o pagamento de parcelas.

Atualmente, a legislação define uma margem consignável de até 35% dos rendimentos, o que no caso de quem recebe um salário-mínimo atual, no valor de R$ 1.518,00, significa o valor de R$ 531,30 que pode ser usado para pagar parcelas mensais.

Ajudamos a você achar a melhor solução de crédito, com as menores taxas do mercado, para que possa realizar os seus sonhos.

O empréstimo consignado, no qual as parcelas são pagas diretamente na conta que se recebe benefício do INSS ou salário de servidor público, possui uma das melhores taxas do mercado.

A taxa de juros depende do convênio ao qual você está vinculado, sempre buscamos ofertar na melhor taxa possível a partir de 1,55% ao mês.

De forma geral, as modalidades de crédito são cobradas conforme a segurança que a entidade financeira possui de receber novamente o dinheiro emprestado. E uma vez que as parcelas do empréstimo consignado são descontadas diretamente da conta bancária os juros neste caso são bem menores que outras opções de crédito.

Entre em contato para saber mais sobre a taxa de juros aplicada em cada caso no empréstimo consignado.