O empréstimo consignado CLT tornou-se, sem dúvida, uma das alternativas de crédito mais acessíveis e vantajosas para trabalhadores com carteira assinada. Com a facilidade do desconto direto em folha, as taxas de juros caem consideravelmente quando comparadas ao cartão de crédito ou ao empréstimo pessoal tradicional.
Se você recebe um salário de R$ 4.000,00, a principal dúvida antes de contratar costuma ser: afinal, qual é o valor máximo que posso liberar em dinheiro na minha conta?
A resposta envolve regras da legislação trabalhista, cálculo de margem consignável e políticas internas das instituições financeiras.
Entendendo a margem consignável para CLT
O fator central que define o valor do seu empréstimo não é apenas o salário bruto, mas sim a sua margem consignável. A margem é o limite máximo da sua renda mensal que pode ser comprometido com as parcelas do crédito.
Pela legislação vigente para trabalhadores CLT, a margem consignável total é de 45% do salário líquido, distribuída da seguinte forma:
- 35% voltados exclusivamente para parcelas do empréstimo consignado.
- 5% destinados ao cartão de crédito consignado.
- 5% reservados para o cartão de benefício consignado.
Para calcular o valor máximo da sua parcela mensal, o cálculo incide sobre o seu salário líquido (valor após descontos compulsórios, como INSS e Imposto de Renda).
Exemplo prático de cálculo:
Considerando um salário bruto de R$ 4.000,00, o salário líquido médio fica em torno de R$ 3.500,00 (após descontos normais de folha).
- Salário líquido estimado: R$ 3.500,00
- Margem para empréstimo (35%): R$ 1.225,00 por mês
Isso significa que a soma das parcelas do seu consignado não poderá ultrapassar R$ 1.225,00 mensais.
Quanto dinheiro você pode pegar na prática?
O valor total liberado depende diretamente do prazo de pagamento escolhido e da taxa de juros aplicada pela instituição financeira no momento da contratação.
Trabalhadores da iniciativa privada costumam ter prazos de parcelamento que variam de 12 a 84 meses.
Abaixo, veja uma simulação média com base na margem de R$ 1.225,00 mensais:
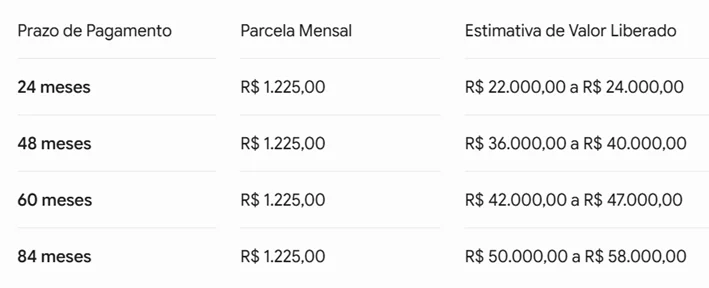
Observação: Os valores acima são estimativas operacionais. O montante exato varia conforme a taxa CET (Custo Efetivo Total) praticada pelo banco.
Fatores que influenciam a liberação do crédito
Além do valor da margem disponível, outros pontos determinam a aprovação do limite total:
- Convênio da empresa: A sua empregadora precisa ter convênio ativo com a instituição financeira fornecedora do crédito ou estar integrada às plataformas do governo para consignado privado.
- Tempo de carteira assinada: Quanto maior a estabilidade no emprego atual, menor o risco percebido e maior a probabilidade de conseguir prazos mais longos.
- Uso do saldo do FGTS como garantia: Em algumas modalidades de consignado privado, é possível vincular uma porcentagem do saldo da conta vinculada do FGTS como garantia, o que ajuda a reduzir ainda mais as taxas cobradas.
Vantagens do consignado privado frente a outras opções
Quem precisa de dinheiro rápido muitas vezes recorre ao cheque especial ou ao empréstimo pessoal sem garantia. No entanto, essas modalidades cobram juros substancialmente mais altos.
- Taxas reduzidas: Como a parcela é descontada direto na folha de pagamento, o risco de inadimplência diminui. Os bancos repassam essa segurança em forma de juros baixos.
- Prazos alongados: A possibilidade de parcelar em até 84 vezes permite diluir o pagamento sem sufocar o orçamento familiar.
- Contratação simplificada: Processo rápido, com pouca burocracia e análise de crédito descomplica.
Como planejar a contratação sem comprometer suas finanças
Pegar o limite máximo nem sempre é a melhor escolha para o seu momento financeiro. O objetivo do crédito consciente é resolver uma demanda ou reorganizar dívidas mais caras sem criar um novo problema no futuro.
Antes de fechar o contrato, analise:
- Objetivo claro: Use o valor para quitar dívidas de juros altos (como cartão rotativo) ou para investimentos estruturados na sua rotina.
- Comprometimento real: Veja se a perda do valor da parcela no salário líquido não fará falta para contas essenciais do dia a dia.
- Custo Efetivo Total (CET): Compare não apenas a taxa de juros nominal, mas todas as taxas e seguros inclusos na operação.
Simule seu empréstimo consignado CLT com a Carrera Carneiro
Descobrir exatamente quanto você pode liberar no seu perfil certamente não precisa ser um processo burocrático ou demorado.
Na Carrera Carneiro, você conta com especialistas em crédito que analisam suas condições de forma transparente, segura e personalizada. Nós encontramos as melhores taxas do mercado para garantir que a parcela caiba perfeitamente no seu bolso.
Quer saber o valor exato liberado para o seu salário? Então utilize nosso simulador abaixo, faça agora mesmo uma simulação gratuita de empréstimo consignado CLT e descubra as melhores condições para o seu momento financeiro hoje mesmo!